Domain steuerabrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerabrechnung.de um.
Sind Sie am Kauf der Domain
steuerabrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabrechnung.de kaufen?
Wer kann Prokurist sein?
Wer kann Prokurist sein? In Deutschland kann grundsätzlich jeder volljährige Geschäftsfähige Prokurist werden. Es handelt sich um eine bevollmächtigte Person, die im Namen und für Rechnung des Unternehmens handeln darf. Oftmals werden leitende Angestellte oder langjährige Mitarbeiter mit dieser Funktion betraut. Die Bestellung zum Prokuristen erfolgt durch den Geschäftsführer oder die Geschäftsführung des Unternehmens. Es ist wichtig zu beachten, dass Prokuristen eine hohe Verantwortung tragen und entsprechend sorgfältig ausgewählt werden sollten. **
Darf das ein Prokurist?
Ja, ein Prokurist darf bestimmte Rechtsgeschäfte im Namen des Unternehmens tätigen. Die genauen Befugnisse eines Prokuristen werden jedoch durch den Prokura-Eintrag im Handelsregister festgelegt und können von Unternehmen zu Unternehmen unterschiedlich sein. Es ist wichtig, die genauen Befugnisse eines Prokuristen im jeweiligen Unternehmen zu überprüfen. **

Ähnliche Suchbegriffe für Prokurist
Top-Angebote
Produkte zum Begriff Prokurist:
-
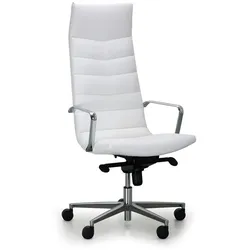
Konferenzstuhl, Besucherstuhl aus Leder PROKURIST, weißSessel mit PUR-Leder gepolstert Polsterungsfüllung aus geformtem Kaltschaum Armlehnen aus poliertem Aluminium vierarmiges Kreuz auf Gleitern aus poliertem Aluminium Tragfähigkeit 130 kg455,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antares Konferenzstuhl, Besucherstuhl aus Leder PROKURIST, weißSessel mit PUR-Leder gepolstert Polsterungsfüllung aus geformtem Kaltschaum Armlehnen aus poliertem Aluminium vierarmiges Kreuz auf Gleitern aus poliertem Aluminium Tragfähigkeit 130 kg505,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist ein Prokurist haftbar?
Ein Prokurist ist grundsätzlich für die Geschäfte einer Firma verantwortlich und hat weitreichende Befugnisse, um im Namen der Firma zu handeln. Daher kann ein Prokurist auch haftbar gemacht werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich verletzt. Es ist wichtig, dass ein Prokurist seine Aufgaben sorgfältig und gewissenhaft wahrnimmt, um Haftungsrisiken zu minimieren. Im Falle von Pflichtverletzungen kann ein Prokurist persönlich haftbar gemacht werden und muss gegebenenfalls für entstandene Schäden aufkommen. Es ist daher ratsam, sich über die genauen Pflichten und Haftungsrisiken eines Prokuristen im Vorfeld genau zu informieren. **
-
Wer kann Prokurist werden?
Wer kann Prokurist werden? Um Prokurist zu werden, muss man volljährig sein und über volle Geschäftsfähigkeit verfügen. In der Regel wird eine langjährige Berufserfahrung im Unternehmen vorausgesetzt, da Prokuristen oft mit weitreichenden Entscheidungsbefugnissen ausgestattet sind. Zudem sollte man über fundierte Kenntnisse im Bereich der Unternehmensführung und des Handelsrechts verfügen. Die Ernennung zum Prokuristen erfolgt in der Regel durch die Geschäftsführung oder den Vorstand eines Unternehmens. **
-
Kann Prokurist Jahresabschluss unterschreiben?
Kann ein Prokurist den Jahresabschluss eines Unternehmens unterschreiben? Diese Frage hängt von den genauen Befugnissen ab, die dem Prokuristen durch das Unternehmen erteilt wurden. In der Regel darf ein Prokurist im Namen des Unternehmens handeln, jedoch können die genauen Befugnisse je nach Unternehmen variieren. Es ist daher wichtig, die genauen Vollmachten des Prokuristen im Unternehmen zu prüfen, um festzustellen, ob er berechtigt ist, den Jahresabschluss zu unterschreiben. In einigen Fällen kann es erforderlich sein, dass der Geschäftsführer oder ein anderer bevollmächtigter Vertreter des Unternehmens den Jahresabschluss unterzeichnet. Es ist ratsam, sich bei rechtlichen Fragen an einen Anwalt oder Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Anforderungen erfüllt werden. **
-
Ist Prokurist ein Beruf?
Ja, Prokurist ist eine berufliche Position in einem Unternehmen. Ein Prokurist ist eine Person, die von einem Unternehmen bevollmächtigt wurde, in seinem Namen rechtliche Verpflichtungen einzugehen. Diese Position erfordert in der Regel eine hohe Verantwortung und Vertrauen seitens des Unternehmens. Prokuristen haben oft eine kaufmännische Ausbildung und langjährige Berufserfahrung in ihrem Fachgebiet. Sie sind in der Lage, eigenständig Entscheidungen zu treffen und das Unternehmen in rechtlichen Angelegenheiten zu vertreten. **


Ist Prokurist ein Titel?
Ja, Prokurist ist ein Titel, der in Deutschland vergeben wird. Ein Prokurist ist eine Person, die von einem Unternehmen bevollmächtigt wurde, in seinem Namen rechtsgültige Erklärungen abzugeben. Der Titel wird oft an leitende Angestellte verliehen, die über umfangreiche Befugnisse verfügen. Prokuristen haben im Gegensatz zu einem Geschäftsführer jedoch keine Gesamtvertretungsbefugnis für das Unternehmen. Die Ernennung zum Prokuristen erfolgt in der Regel durch einen Beschluss der Geschäftsführung oder des Aufsichtsrats. **
Hat ein Prokurist Kündigungsschutz?
Ein Prokurist ist ein leitender Angestellter eines Unternehmens und hat daher in der Regel keinen gesetzlichen Kündigungsschutz wie normale Arbeitnehmer. Allerdings kann im Arbeitsvertrag oder im Prokura-Vertrag individuell vereinbart werden, ob und unter welchen Bedingungen ein Kündigungsschutz besteht. Es ist daher wichtig, die vertraglichen Regelungen genau zu prüfen. Falls kein spezieller Kündigungsschutz vereinbart wurde, gilt für Prokuristen das allgemeine Kündigungsrecht gemäß § 626 BGB. **
Top-Angebote
Produkte zum Begriff Prokurist:
-
Leder-Chefsessel PROKURIST, weißBürostuhl PROKURIST mit Bezug aus Kunstleder Schaukelmechanik mit Gegengewichtseinstellung Metall Armlehnen zur Stützung der Ellbogen Sitzfläche mit einer Breite von 53 cm und einer Tiefe von 48 cm, Rückenlehne mit einer Höhe von 80 cm Aluminiumkreuz, Tragfähigkeit 150 kg Rollen für harte Böden (z.B. Schiffböden, Fliesen, Beton, usw.)572,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antares Leder-Chefsessel PROKURIST, weißBürostuhl PROKURIST mit Bezug aus Kunstleder Schaukelmechanik mit Gegengewichtseinstellung Metall Armlehnen zur Stützung der Ellbogen Sitzfläche mit einer Breite von 53 cm und einer Tiefe von 48 cm, Rückenlehne mit einer Höhe von 80 cm Aluminiumkreuz, Tragfähigkeit 150 kg Rollen für harte Böden (z.B. Schiffböden, Fliesen, Beton, usw.)636,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konferenzstuhl, Besucherstuhl aus Leder PROKURIST, weißSessel mit PUR-Leder gepolstert Polsterungsfüllung aus geformtem Kaltschaum Armlehnen aus poliertem Aluminium vierarmiges Kreuz auf Gleitern aus poliertem Aluminium Tragfähigkeit 130 kg455,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antares Konferenzstuhl, Besucherstuhl aus Leder PROKURIST, weißSessel mit PUR-Leder gepolstert Polsterungsfüllung aus geformtem Kaltschaum Armlehnen aus poliertem Aluminium vierarmiges Kreuz auf Gleitern aus poliertem Aluminium Tragfähigkeit 130 kg505,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann Prokurist sein?
Wer kann Prokurist sein? In Deutschland kann grundsätzlich jeder volljährige Geschäftsfähige Prokurist werden. Es handelt sich um eine bevollmächtigte Person, die im Namen und für Rechnung des Unternehmens handeln darf. Oftmals werden leitende Angestellte oder langjährige Mitarbeiter mit dieser Funktion betraut. Die Bestellung zum Prokuristen erfolgt durch den Geschäftsführer oder die Geschäftsführung des Unternehmens. Es ist wichtig zu beachten, dass Prokuristen eine hohe Verantwortung tragen und entsprechend sorgfältig ausgewählt werden sollten. **
-
Darf das ein Prokurist?
Ja, ein Prokurist darf bestimmte Rechtsgeschäfte im Namen des Unternehmens tätigen. Die genauen Befugnisse eines Prokuristen werden jedoch durch den Prokura-Eintrag im Handelsregister festgelegt und können von Unternehmen zu Unternehmen unterschiedlich sein. Es ist wichtig, die genauen Befugnisse eines Prokuristen im jeweiligen Unternehmen zu überprüfen. **
-
Ist ein Prokurist haftbar?
Ein Prokurist ist grundsätzlich für die Geschäfte einer Firma verantwortlich und hat weitreichende Befugnisse, um im Namen der Firma zu handeln. Daher kann ein Prokurist auch haftbar gemacht werden, wenn er seine Pflichten grob fahrlässig oder vorsätzlich verletzt. Es ist wichtig, dass ein Prokurist seine Aufgaben sorgfältig und gewissenhaft wahrnimmt, um Haftungsrisiken zu minimieren. Im Falle von Pflichtverletzungen kann ein Prokurist persönlich haftbar gemacht werden und muss gegebenenfalls für entstandene Schäden aufkommen. Es ist daher ratsam, sich über die genauen Pflichten und Haftungsrisiken eines Prokuristen im Vorfeld genau zu informieren. **
-
Wer kann Prokurist werden?
Wer kann Prokurist werden? Um Prokurist zu werden, muss man volljährig sein und über volle Geschäftsfähigkeit verfügen. In der Regel wird eine langjährige Berufserfahrung im Unternehmen vorausgesetzt, da Prokuristen oft mit weitreichenden Entscheidungsbefugnissen ausgestattet sind. Zudem sollte man über fundierte Kenntnisse im Bereich der Unternehmensführung und des Handelsrechts verfügen. Die Ernennung zum Prokuristen erfolgt in der Regel durch die Geschäftsführung oder den Vorstand eines Unternehmens. **
Ähnliche Suchbegriffe für Prokurist
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leder-Chefsessel PROKURIST, schwarzBürostuhl PROKURIST mit Bezug aus Kunstleder Schaukelmechanik mit Gegengewichtseinstellung Metall Armlehnen zur Stützung der Ellbogen Sitzfläche mit einer Breite von 53 cm und einer Tiefe von 48 cm, Rückenlehne mit einer Höhe von 80 cm Aluminiumkreuz, Tragfähigkeit 150 kg Rollen für harte Böden (z.B. Schiffböden, Fliesen, Beton, usw.)567,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Antares Leder-Chefsessel PROKURIST, schwarzBürostuhl PROKURIST mit Bezug aus Kunstleder Schaukelmechanik mit Gegengewichtseinstellung Metall Armlehnen zur Stützung der Ellbogen Sitzfläche mit einer Breite von 53 cm und einer Tiefe von 48 cm, Rückenlehne mit einer Höhe von 80 cm Aluminiumkreuz, Tragfähigkeit 150 kg Rollen für harte Böden (z.B. Schiffböden, Fliesen, Beton, usw.)630,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Prokurist Jahresabschluss unterschreiben?
Kann ein Prokurist den Jahresabschluss eines Unternehmens unterschreiben? Diese Frage hängt von den genauen Befugnissen ab, die dem Prokuristen durch das Unternehmen erteilt wurden. In der Regel darf ein Prokurist im Namen des Unternehmens handeln, jedoch können die genauen Befugnisse je nach Unternehmen variieren. Es ist daher wichtig, die genauen Vollmachten des Prokuristen im Unternehmen zu prüfen, um festzustellen, ob er berechtigt ist, den Jahresabschluss zu unterschreiben. In einigen Fällen kann es erforderlich sein, dass der Geschäftsführer oder ein anderer bevollmächtigter Vertreter des Unternehmens den Jahresabschluss unterzeichnet. Es ist ratsam, sich bei rechtlichen Fragen an einen Anwalt oder Steuerberater zu wenden, um sicherzustellen, dass alle gesetzlichen Anforderungen erfüllt werden. **
-
Ist Prokurist ein Beruf?
Ja, Prokurist ist eine berufliche Position in einem Unternehmen. Ein Prokurist ist eine Person, die von einem Unternehmen bevollmächtigt wurde, in seinem Namen rechtliche Verpflichtungen einzugehen. Diese Position erfordert in der Regel eine hohe Verantwortung und Vertrauen seitens des Unternehmens. Prokuristen haben oft eine kaufmännische Ausbildung und langjährige Berufserfahrung in ihrem Fachgebiet. Sie sind in der Lage, eigenständig Entscheidungen zu treffen und das Unternehmen in rechtlichen Angelegenheiten zu vertreten. **
-
Ist Prokurist ein Titel?
Ja, Prokurist ist ein Titel, der in Deutschland vergeben wird. Ein Prokurist ist eine Person, die von einem Unternehmen bevollmächtigt wurde, in seinem Namen rechtsgültige Erklärungen abzugeben. Der Titel wird oft an leitende Angestellte verliehen, die über umfangreiche Befugnisse verfügen. Prokuristen haben im Gegensatz zu einem Geschäftsführer jedoch keine Gesamtvertretungsbefugnis für das Unternehmen. Die Ernennung zum Prokuristen erfolgt in der Regel durch einen Beschluss der Geschäftsführung oder des Aufsichtsrats. **
-
Hat ein Prokurist Kündigungsschutz?
Ein Prokurist ist ein leitender Angestellter eines Unternehmens und hat daher in der Regel keinen gesetzlichen Kündigungsschutz wie normale Arbeitnehmer. Allerdings kann im Arbeitsvertrag oder im Prokura-Vertrag individuell vereinbart werden, ob und unter welchen Bedingungen ein Kündigungsschutz besteht. Es ist daher wichtig, die vertraglichen Regelungen genau zu prüfen. Falls kein spezieller Kündigungsschutz vereinbart wurde, gilt für Prokuristen das allgemeine Kündigungsrecht gemäß § 626 BGB. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.