Domain steuerabrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerabrechnung.de um.
Sind Sie am Kauf der Domain
steuerabrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabrechnung.de kaufen?
Was ist ein Fluke beim Snooker?
Ein Fluke beim Snooker bezieht sich auf einen glücklichen oder unerwarteten Treffer, bei dem der Spieler nicht beabsichtigt hat, den Ball auf die beabsichtigte Weise zu spielen. Oftmals passiert ein Fluke, wenn der Spieler einen Ball verfehlt, aber durch Zufall einen anderen Ball trifft und ihn trotzdem versenkt. Flukes können sowohl positiv als auch negativ sein, je nachdem, ob der Spieler davon profitiert oder benachteiligt wird. Einige Spieler sind bekannt für ihre Fähigkeit, Flukes zu ihren Gunsten zu nutzen, während andere sie als unglückliche Zufälle betrachten. In jedem Fall können Flukes den Verlauf eines Spiels stark beeinflussen und für überraschende Wendungen sorgen. **
Wie führe ich eine RCD-Prüfung mit einem Fluke-Gerät durch?
Um eine RCD-Prüfung mit einem Fluke-Gerät durchzuführen, müssen Sie zunächst das Gerät entsprechend den Anweisungen des Herstellers einrichten. Schließen Sie dann das Gerät an die Stromquelle an und stellen Sie sicher, dass die RCD aktiviert ist. Führen Sie anschließend die Prüfung durch, indem Sie den Testknopf drücken und die Reaktion des RCDs überwachen. Das Fluke-Gerät zeigt Ihnen dann die Ergebnisse der Prüfung an. **
Ähnliche Suchbegriffe für Fluke-714B-Kalibrator-Temperatur
Top-Angebote
Produkte zum Begriff Fluke-714B-Kalibrator-Temperatur:
-
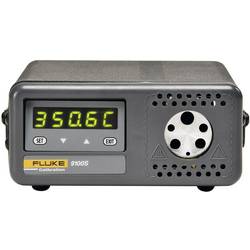
Fluke Calibration 9100S-A-256 Kalibrator Temperatur 1885098Wir haben den weltweit ersten wirklich portablen Blockkalibrator auf den Markt gebracht. Trotz seiner kleinen Größe (5,7 cm hoch und 12,7 cm breit) und seines leichten Gewichts übertrifft der 9100S an Leistung weltweit jeden Blockkalibrator in seiner Klasse. Einfach anschließen, einschalten (Beachten Sie, dass die Bohrungen fest und nicht austauschbar sind), über die Tasten an der Vorderseite die Temperatur einstellen und den Messfühler in die passende Bohrung einführen. Vergleichen Sie den Gerätemesswert mit der Anzeigetemperatur oder einer externen Referenz. Die Differenz ist der Gerätefehler. Mit einem proprietären Temperaturregler von Fluke Calibration bietet das 9100S eine Anzeigeauflösung von 0,1 Grad, eine Genauigkeit von ±0,5°C, eine Stabilität von ±0,1°C und eine Stabilisierungszeit von nur fünf Minuten.3109,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
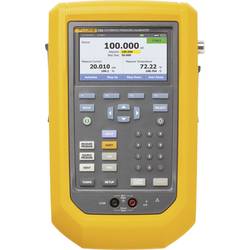
Fluke FLK-729 300G Kalibrator Druck, Spannung, Temperatur 4856976Der automatische Druckkalibrator Fluke 729 stellt eine wesentliche Erweiterung zu den gängigen Druckkalibratoren der Serie 718 und 719 dar und zielt darauf ab, die häufigsten ‚Schmerzpunkte‘ unserer Kunden zu beseitigen. Geben Sie einfach einen zu testenden Druck ein und der 729 kümmert sich um den Rest. Mit einer automatischen Elektropumpe wird der 729 den Druck aufbauen und auf den gewünschten Sollwert regulieren, ohne dass eine manuelle Handpumpe oder weitere Feineinstellungen erforderlich sind. Die Automatischen Druckkalibratoren Fluke 729 verfügen außerdem über eine integrierte HART-Kommunikationsfähigkeit zur Arbeit mit HART-Drucktransmittern und sind mit der DPCTrack2-Kalibrier-Management-Software von Fluke kompatibel.15402,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie ist es möglich, Strom mit einem Fluke Messgerät zu messen?
Um Strom mit einem Fluke Messgerät zu messen, muss das Messgerät in den Strommessmodus geschaltet werden. Dazu wird das Messgerät in Reihe mit dem zu messenden Stromkreis geschaltet, indem die Messspitzen des Geräts an die beiden Enden des Stromkreises angeschlossen werden. Das Messgerät zeigt dann den Stromwert auf dem Display an. Es ist wichtig, sicherzustellen, dass das Messgerät für den erwarteten Strombereich ausgelegt ist, um genaue Messergebnisse zu erhalten und das Gerät nicht zu beschädigen. **
-
Sollte man ein Fluke-Messgerät, ein Elektromessgerät, im Handgepäck oder im Koffer mit in die USA fliegen?
Es ist empfehlenswert, das Fluke-Messgerät im Handgepäck mitzuführen, da es sich um ein teures und empfindliches elektronisches Gerät handelt. Im Handgepäck ist es besser geschützt vor Beschädigungen während des Transports. Außerdem kann es bei der Sicherheitskontrolle leichter zugänglich sein, falls es überprüft werden muss. **
-
Bis wann Steuererklärung mit Steuerberater?
Bis wann muss die Steuererklärung beim Finanzamt eingereicht werden, wenn man einen Steuerberater beauftragt hat? Gibt es eine Fristverlängerung, wenn man professionelle Hilfe in Anspruch nimmt? Welche Vorteile bietet es, die Steuererklärung von einem Steuerberater erstellen zu lassen? Kann der Steuerberater bei der Fristverlängerung behilflich sein und welche Konsequenzen drohen bei einer verspäteten Abgabe der Steuererklärung trotz professioneller Unterstützung? **
-
Bis wann Steuererklärung 2018 Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2018 beim Steuerberater eingereicht werden? Die Frist für die Abgabe der Steuererklärung variiert je nach Bundesland und kann unterschiedlich sein. In der Regel liegt die Frist für die Abgabe der Steuererklärung beim Steuerberater zwischen dem 31. Mai und dem 31. Dezember des Folgejahres. Es ist ratsam, sich frühzeitig mit dem Steuerberater in Verbindung zu setzen, um die genaue Frist zu klären und ausreichend Zeit für die Erstellung der Steuererklärung einzuplanen. Es empfiehlt sich, alle erforderlichen Unterlagen rechtzeitig zusammenzustellen, um Verzögerungen bei der Bearbeitung zu vermeiden. **
Bis wann Steuererklärung 2018 mit Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2018 beim Finanzamt eingereicht werden? Wann sollte man spätestens einen Steuerberater hinzuziehen, um die Steuererklärung rechtzeitig vorzubereiten und einzureichen? Gibt es Fristverlängerungen für die Abgabe der Steuererklärung, wenn man einen Steuerberater beauftragt hat? Welche Vorteile bietet es, frühzeitig einen Steuerberater einzuschalten, um die Steuererklärung für das Jahr 2018 zu erstellen? **
Bis wann Steuererklärung 2019 mit Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2019 beim Steuerberater eingereicht werden? Gibt es eine Frist, die beachtet werden muss? Welche Konsequenzen drohen, wenn die Steuererklärung nicht rechtzeitig abgegeben wird? Gibt es eventuell eine Möglichkeit, eine Fristverlängerung zu beantragen? **
Top-Angebote
Produkte zum Begriff Fluke-714B-Kalibrator-Temperatur:
-
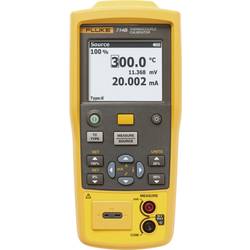
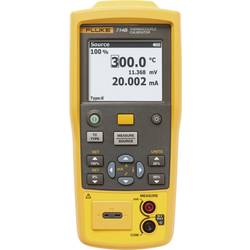
Fluke 714B Kalibrator Temperatur, Spannung 4387869Für Techniker im Bereich der Temperaturkalibrierung, die sich einen extrem genauen und bedienungsfreundlichen Temperaturkalibrator für Thermoelemente mit einer Funktion wünschen, ist der Fluke 714B das ideale Prüfgerät.2071,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
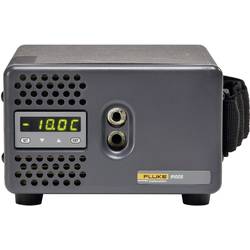
Fluke Calibration 9102S-256 Kalibrator Temperatur 1885184Für die Arbeit im Temperaturbereich von –10 °C bis 122 °C ist unser Blockkalibrator Modell 9102S mit einer Stabilität von ±0,05 °C branchenweit führend. Dieser Blockkalibrator mit einer Höhe von 10,2 cm und einer Breite von 15,2 cm erreicht so niedrige Temperaturen wie –10°C, umfasst eine NIST-rückführbare Kalibrierung und weist eine Stabilität von ±0,05 °C auf. Modell 9102S eignet sich hervorragend für Messuhren, Digitalthermometer, Bulb-Schalter und andere Sensoren, die eine Kalibrierung unterhalb der Umgebungstemperatur erfordern.4821,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke Calibration 9100S-A-256 Kalibrator Temperatur 1885098Wir haben den weltweit ersten wirklich portablen Blockkalibrator auf den Markt gebracht. Trotz seiner kleinen Größe (5,7 cm hoch und 12,7 cm breit) und seines leichten Gewichts übertrifft der 9100S an Leistung weltweit jeden Blockkalibrator in seiner Klasse. Einfach anschließen, einschalten (Beachten Sie, dass die Bohrungen fest und nicht austauschbar sind), über die Tasten an der Vorderseite die Temperatur einstellen und den Messfühler in die passende Bohrung einführen. Vergleichen Sie den Gerätemesswert mit der Anzeigetemperatur oder einer externen Referenz. Die Differenz ist der Gerätefehler. Mit einem proprietären Temperaturregler von Fluke Calibration bietet das 9100S eine Anzeigeauflösung von 0,1 Grad, eine Genauigkeit von ±0,5°C, eine Stabilität von ±0,1°C und eine Stabilisierungszeit von nur fünf Minuten.3109,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke FLK-729 300G Kalibrator Druck, Spannung, Temperatur 4856976Der automatische Druckkalibrator Fluke 729 stellt eine wesentliche Erweiterung zu den gängigen Druckkalibratoren der Serie 718 und 719 dar und zielt darauf ab, die häufigsten ‚Schmerzpunkte‘ unserer Kunden zu beseitigen. Geben Sie einfach einen zu testenden Druck ein und der 729 kümmert sich um den Rest. Mit einer automatischen Elektropumpe wird der 729 den Druck aufbauen und auf den gewünschten Sollwert regulieren, ohne dass eine manuelle Handpumpe oder weitere Feineinstellungen erforderlich sind. Die Automatischen Druckkalibratoren Fluke 729 verfügen außerdem über eine integrierte HART-Kommunikationsfähigkeit zur Arbeit mit HART-Drucktransmittern und sind mit der DPCTrack2-Kalibrier-Management-Software von Fluke kompatibel.15402,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Fluke beim Snooker?
Ein Fluke beim Snooker bezieht sich auf einen glücklichen oder unerwarteten Treffer, bei dem der Spieler nicht beabsichtigt hat, den Ball auf die beabsichtigte Weise zu spielen. Oftmals passiert ein Fluke, wenn der Spieler einen Ball verfehlt, aber durch Zufall einen anderen Ball trifft und ihn trotzdem versenkt. Flukes können sowohl positiv als auch negativ sein, je nachdem, ob der Spieler davon profitiert oder benachteiligt wird. Einige Spieler sind bekannt für ihre Fähigkeit, Flukes zu ihren Gunsten zu nutzen, während andere sie als unglückliche Zufälle betrachten. In jedem Fall können Flukes den Verlauf eines Spiels stark beeinflussen und für überraschende Wendungen sorgen. **
-
Wie führe ich eine RCD-Prüfung mit einem Fluke-Gerät durch?
Um eine RCD-Prüfung mit einem Fluke-Gerät durchzuführen, müssen Sie zunächst das Gerät entsprechend den Anweisungen des Herstellers einrichten. Schließen Sie dann das Gerät an die Stromquelle an und stellen Sie sicher, dass die RCD aktiviert ist. Führen Sie anschließend die Prüfung durch, indem Sie den Testknopf drücken und die Reaktion des RCDs überwachen. Das Fluke-Gerät zeigt Ihnen dann die Ergebnisse der Prüfung an. **
-
Wie ist es möglich, Strom mit einem Fluke Messgerät zu messen?
Um Strom mit einem Fluke Messgerät zu messen, muss das Messgerät in den Strommessmodus geschaltet werden. Dazu wird das Messgerät in Reihe mit dem zu messenden Stromkreis geschaltet, indem die Messspitzen des Geräts an die beiden Enden des Stromkreises angeschlossen werden. Das Messgerät zeigt dann den Stromwert auf dem Display an. Es ist wichtig, sicherzustellen, dass das Messgerät für den erwarteten Strombereich ausgelegt ist, um genaue Messergebnisse zu erhalten und das Gerät nicht zu beschädigen. **
-
Sollte man ein Fluke-Messgerät, ein Elektromessgerät, im Handgepäck oder im Koffer mit in die USA fliegen?
Es ist empfehlenswert, das Fluke-Messgerät im Handgepäck mitzuführen, da es sich um ein teures und empfindliches elektronisches Gerät handelt. Im Handgepäck ist es besser geschützt vor Beschädigungen während des Transports. Außerdem kann es bei der Sicherheitskontrolle leichter zugänglich sein, falls es überprüft werden muss. **
Ähnliche Suchbegriffe für Fluke-714B-Kalibrator-Temperatur
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke 714B Kalibrator kalibriert (ISO) Spannung, Temperatur 4387869-ISOFür Techniker im Bereich der Temperaturkalibrierung, die sich einen extrem genauen und bedienungsfreundlichen Temperaturkalibrator für Thermoelemente mit einer Funktion wünschen, ist der Fluke 714B das ideale Prüfgerät.2314,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fluke 714B Kalibrator kalibriert (DAkkS-akkreditiertes Labor) Temperatur, Spannung 4387869-DFür Techniker im Bereich der Temperaturkalibrierung, die sich einen extrem genauen und bedienungsfreundlichen Temperaturkalibrator für Thermoelemente mit einer Funktion wünschen, ist der Fluke 714B das ideale Prüfgerät.2422,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann Steuererklärung mit Steuerberater?
Bis wann muss die Steuererklärung beim Finanzamt eingereicht werden, wenn man einen Steuerberater beauftragt hat? Gibt es eine Fristverlängerung, wenn man professionelle Hilfe in Anspruch nimmt? Welche Vorteile bietet es, die Steuererklärung von einem Steuerberater erstellen zu lassen? Kann der Steuerberater bei der Fristverlängerung behilflich sein und welche Konsequenzen drohen bei einer verspäteten Abgabe der Steuererklärung trotz professioneller Unterstützung? **
-
Bis wann Steuererklärung 2018 Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2018 beim Steuerberater eingereicht werden? Die Frist für die Abgabe der Steuererklärung variiert je nach Bundesland und kann unterschiedlich sein. In der Regel liegt die Frist für die Abgabe der Steuererklärung beim Steuerberater zwischen dem 31. Mai und dem 31. Dezember des Folgejahres. Es ist ratsam, sich frühzeitig mit dem Steuerberater in Verbindung zu setzen, um die genaue Frist zu klären und ausreichend Zeit für die Erstellung der Steuererklärung einzuplanen. Es empfiehlt sich, alle erforderlichen Unterlagen rechtzeitig zusammenzustellen, um Verzögerungen bei der Bearbeitung zu vermeiden. **
-
Bis wann Steuererklärung 2018 mit Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2018 beim Finanzamt eingereicht werden? Wann sollte man spätestens einen Steuerberater hinzuziehen, um die Steuererklärung rechtzeitig vorzubereiten und einzureichen? Gibt es Fristverlängerungen für die Abgabe der Steuererklärung, wenn man einen Steuerberater beauftragt hat? Welche Vorteile bietet es, frühzeitig einen Steuerberater einzuschalten, um die Steuererklärung für das Jahr 2018 zu erstellen? **
-
Bis wann Steuererklärung 2019 mit Steuerberater?
Bis wann muss die Steuererklärung für das Jahr 2019 beim Steuerberater eingereicht werden? Gibt es eine Frist, die beachtet werden muss? Welche Konsequenzen drohen, wenn die Steuererklärung nicht rechtzeitig abgegeben wird? Gibt es eventuell eine Möglichkeit, eine Fristverlängerung zu beantragen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.