Domain steuerabrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerabrechnung.de um.
Sind Sie am Kauf der Domain
steuerabrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabrechnung.de kaufen?
Passt der Absatz?
Um diese Frage zu beantworten, müsste der betreffende Absatz bekannt sein. Ohne weitere Informationen ist es nicht möglich, eine Aussage darüber zu treffen, ob der Absatz passt oder nicht. **
In welchem Absatz?
In welchem Absatz möchtest du eine Antwort haben? Bitte gib mehr Informationen, damit ich dir weiterhelfen kann. **
Ähnliche Suchbegriffe für Absatz
Top-Angebote
Produkte zum Begriff Absatz:
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Haben die Vans einen höheren Absatz oder haben sie keinen hohen Absatz?
Es ist schwer zu sagen, ob Vans einen höheren Absatz haben oder nicht, da dies von verschiedenen Faktoren abhängt, wie zum Beispiel der Nachfrage auf dem Markt, der Beliebtheit der Marke und der Verfügbarkeit der Produkte. Es kann sein, dass Vans in bestimmten Regionen oder zu bestimmten Zeiten einen höheren Absatz haben, während sie in anderen Regionen oder zu anderen Zeiten einen geringeren Absatz haben. Es ist wichtig, die aktuellen Verkaufsdaten und Trends zu berücksichtigen, um eine genaue Aussage darüber zu treffen. **
-
Welchen Absatz converse ich?
Um diese Frage zu beantworten, müsste ich wissen, welchen Text oder welchen Kontext du meinst. Bitte gib weitere Informationen, damit ich dir helfen kann. **
-
Was ist Absatz 36a?
Absatz 36a bezieht sich auf einen Paragraphen im deutschen Einkommensteuergesetz. Dieser Absatz regelt die steuerliche Behandlung von Einkünften aus der Veräußerung bestimmter Wirtschaftsgüter, wie beispielsweise Immobilien oder Wertpapiere. Hierbei werden die Gewinne aus solchen Veräußerungen besteuert. Absatz 36a enthält somit wichtige Regelungen für die Besteuerung von Kapitalerträgen in Deutschland. **
-
Ist dieser Absatz richtig?
Um diese Frage beantworten zu können, müssten Sie den Absatz zur Verfügung stellen. **
Wann Absatz und Zeilenumbruch?
Absatz und Zeilenumbruch werden verwendet, um den Text übersichtlicher zu gestalten und die Lesbarkeit zu verbessern. Ein Absatz wird normalerweise verwendet, um einen neuen Gedanken oder eine neue Idee zu beginnen. Ein Zeilenumbruch hingegen wird verwendet, um innerhalb desselben Absatzes einen neuen Gedanken oder eine neue Information zu präsentieren. Es ist wichtig, Absätze und Zeilenumbrüche sinnvoll einzusetzen, um den Leser beim Verständnis des Textes zu unterstützen. Die Entscheidung, wann ein Absatz oder Zeilenumbruch verwendet werden soll, hängt von der Struktur und dem Inhalt des Textes ab. Es ist ratsam, Absätze und Zeilenumbrüche dort zu platzieren, wo sie den Text logisch gliedern und die Lesbarkeit verbessern. **
Welcher Absatz ist bequem?
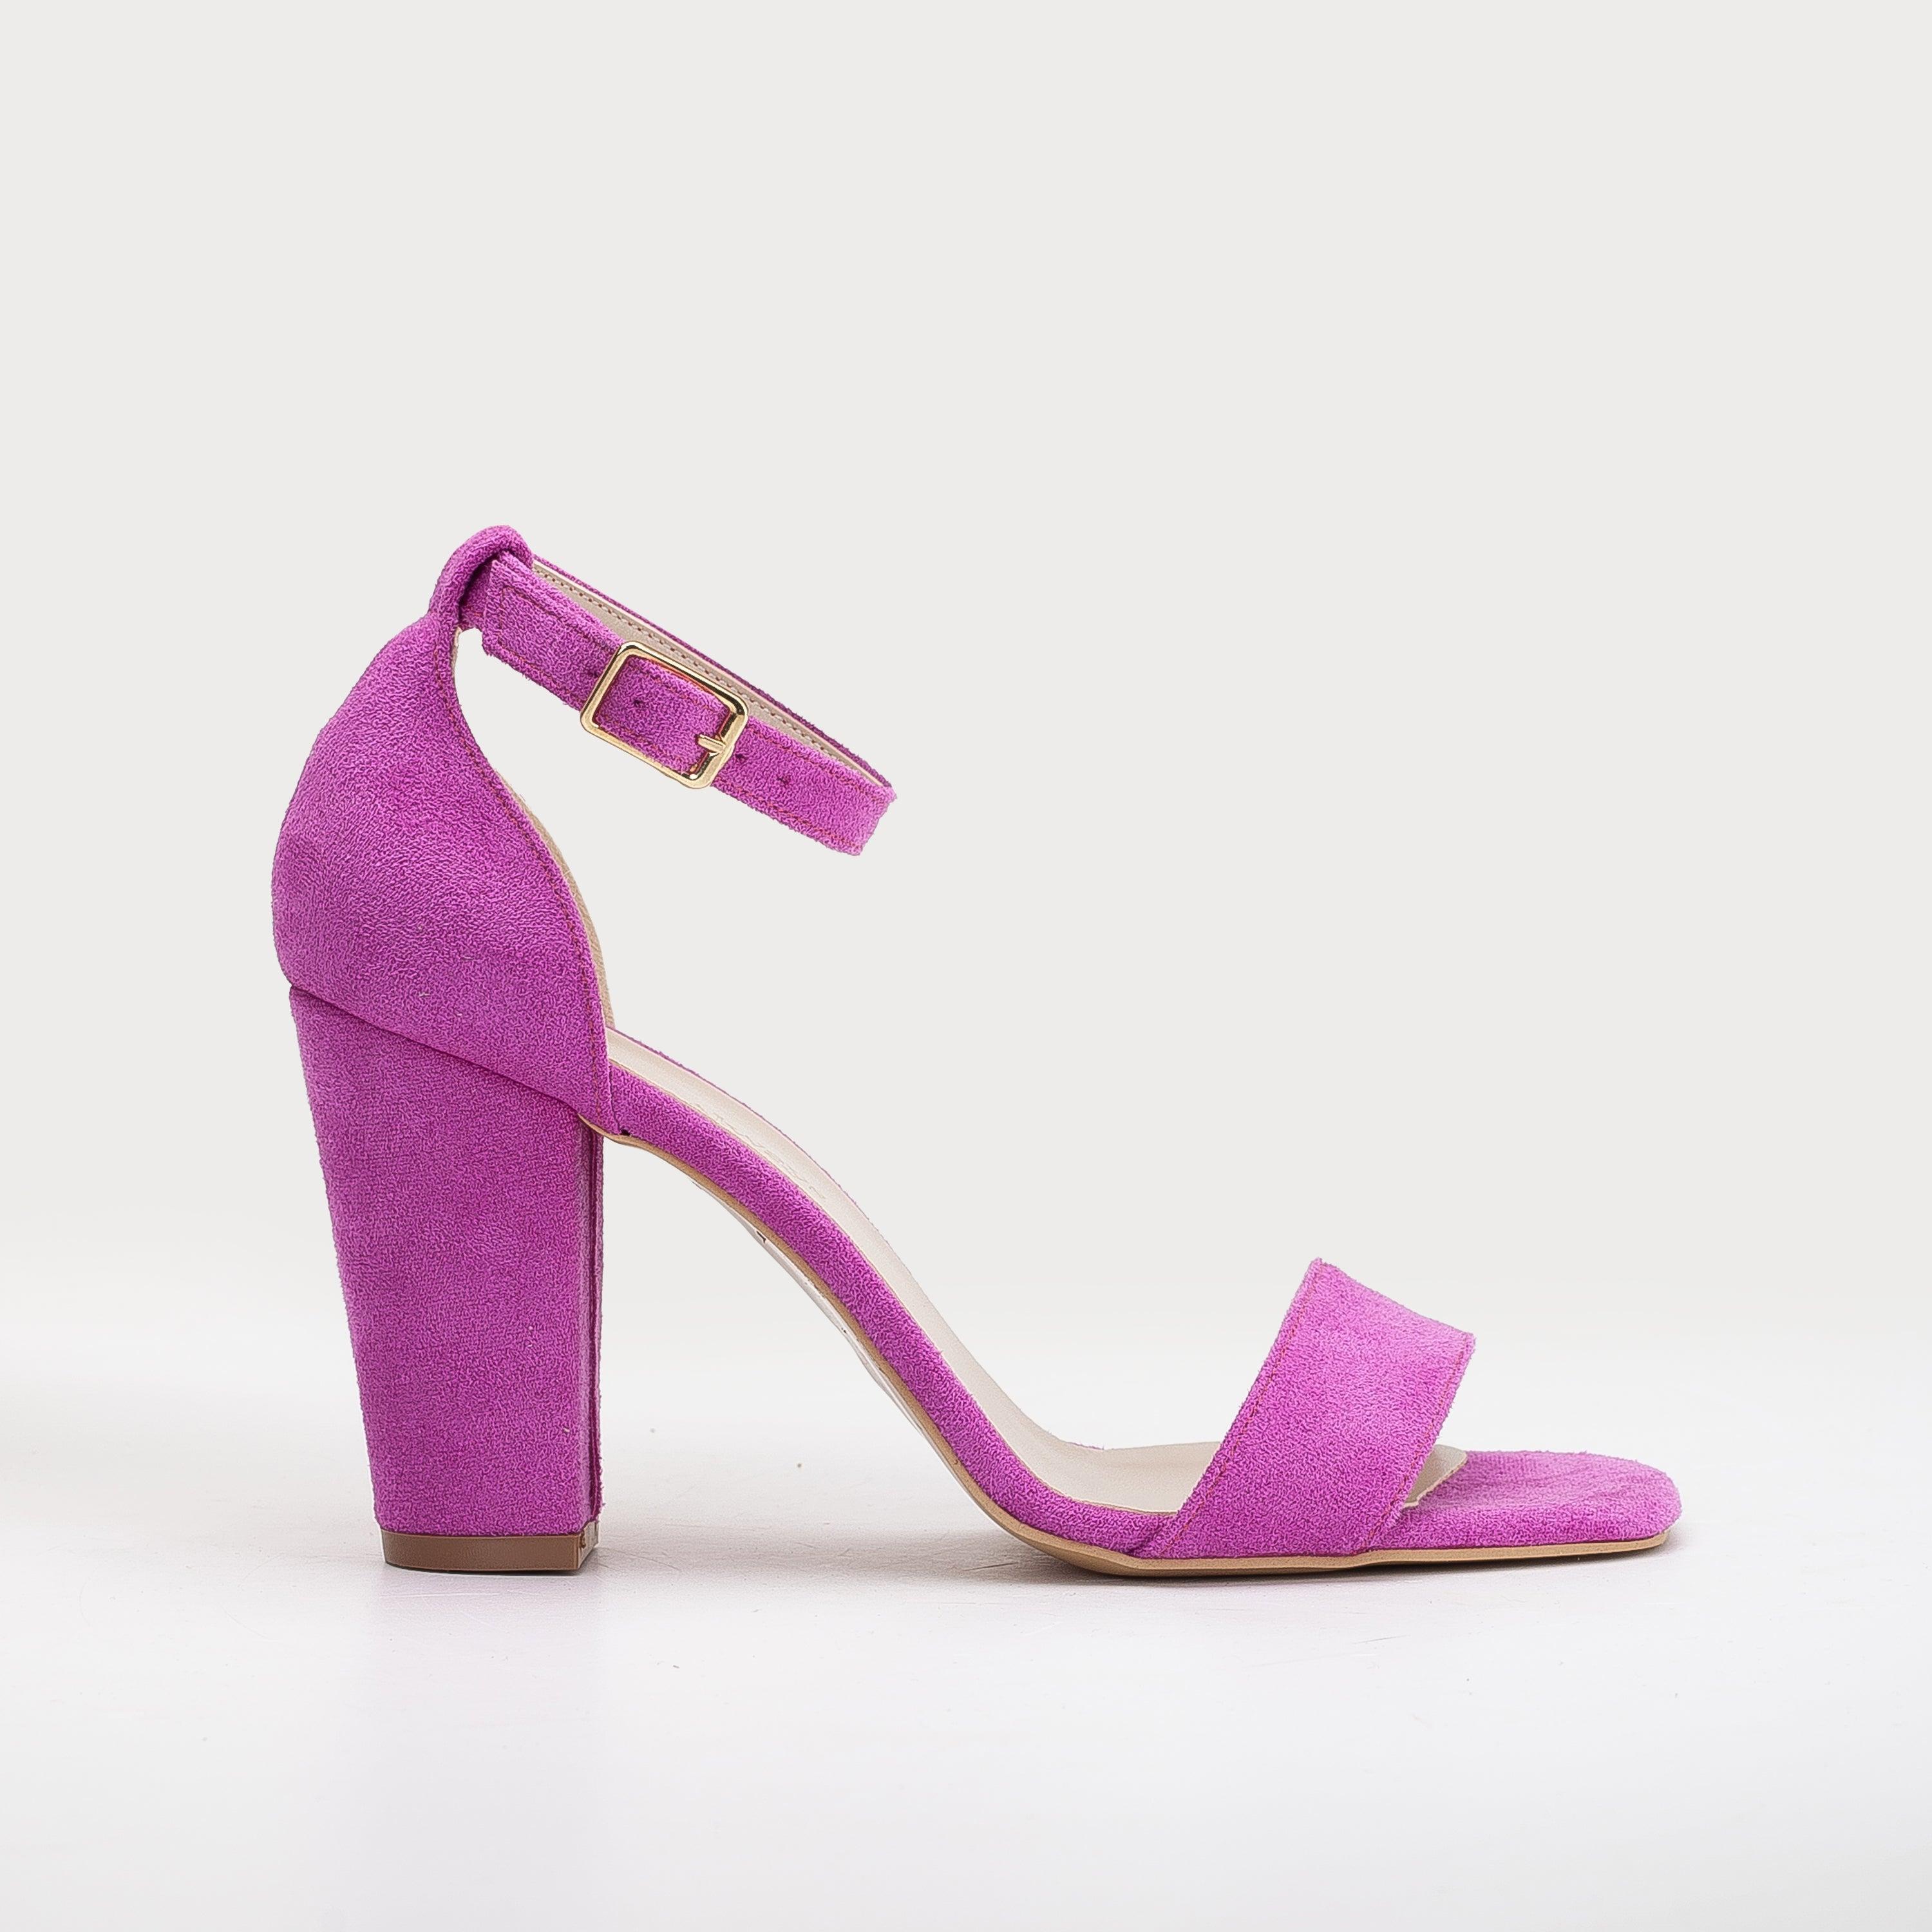
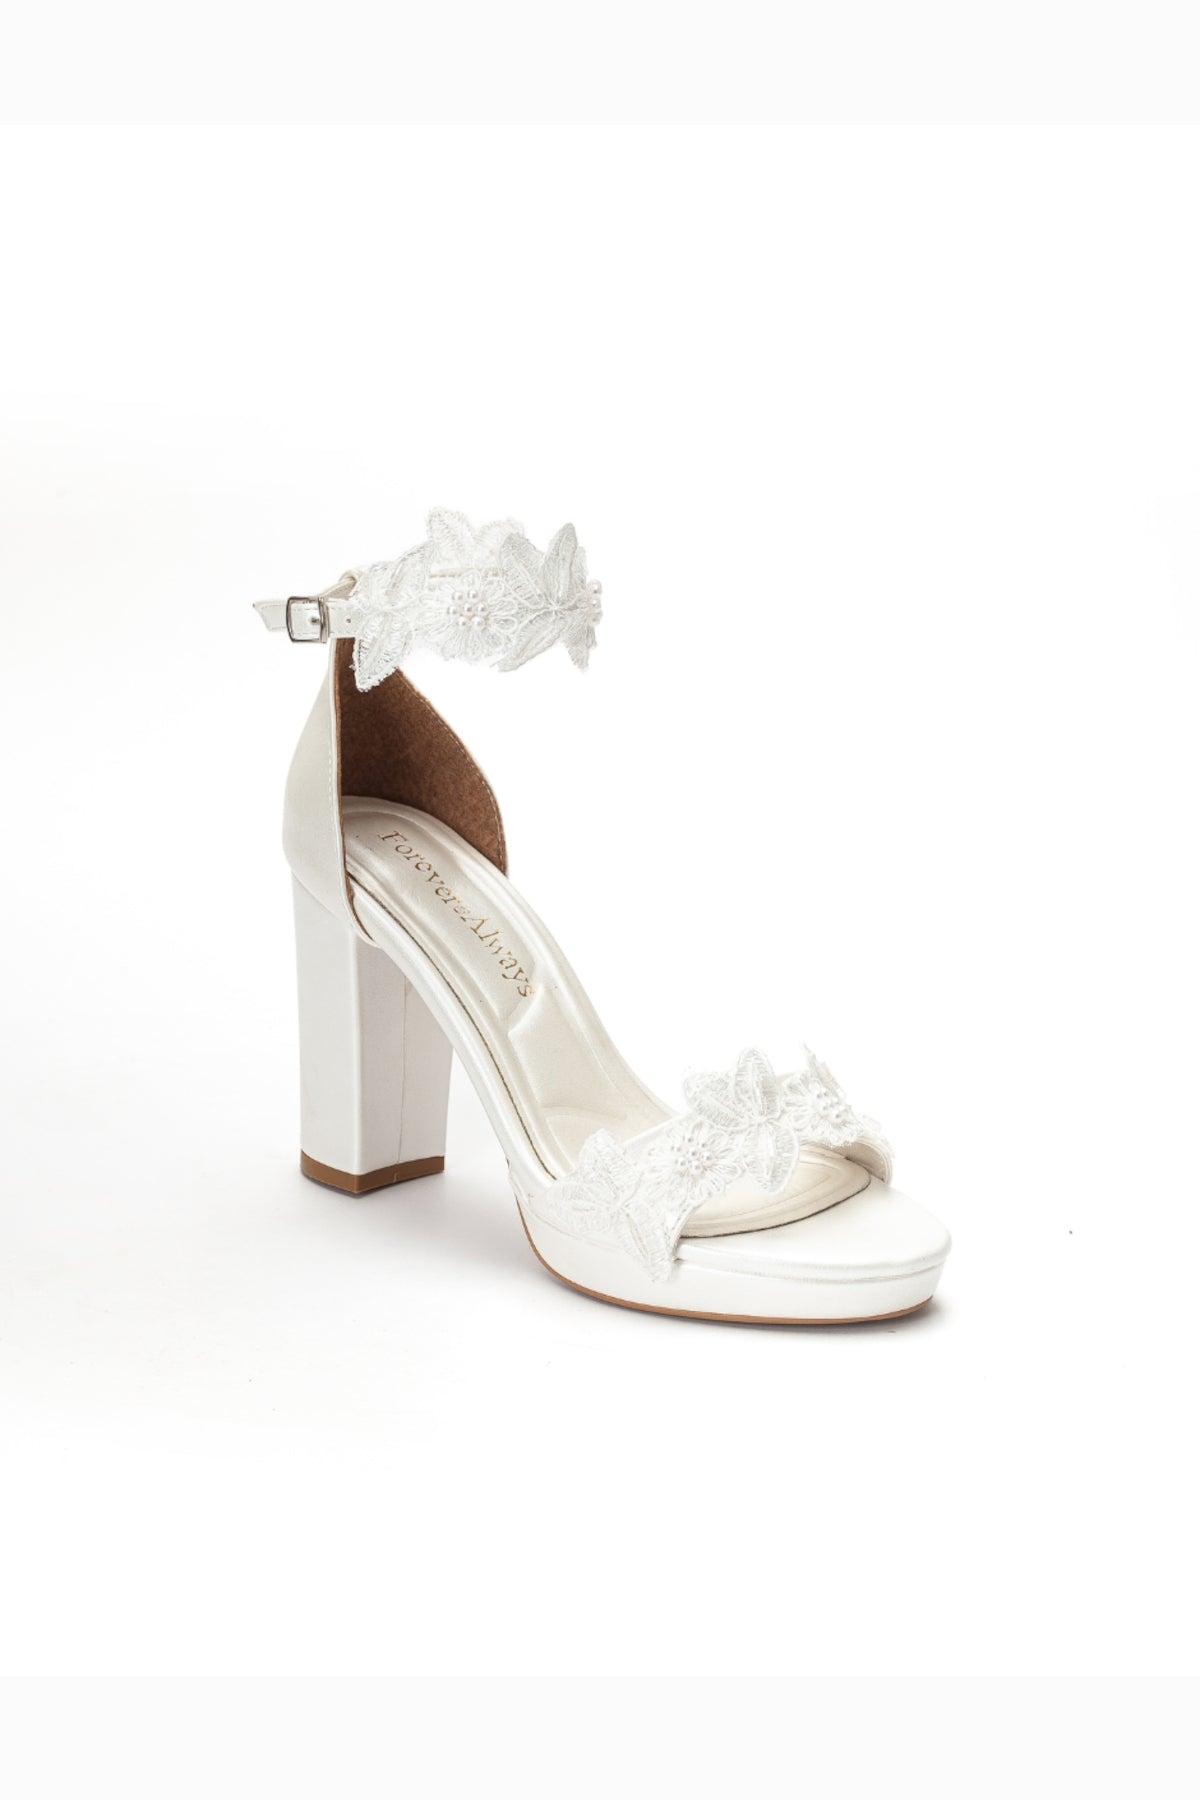
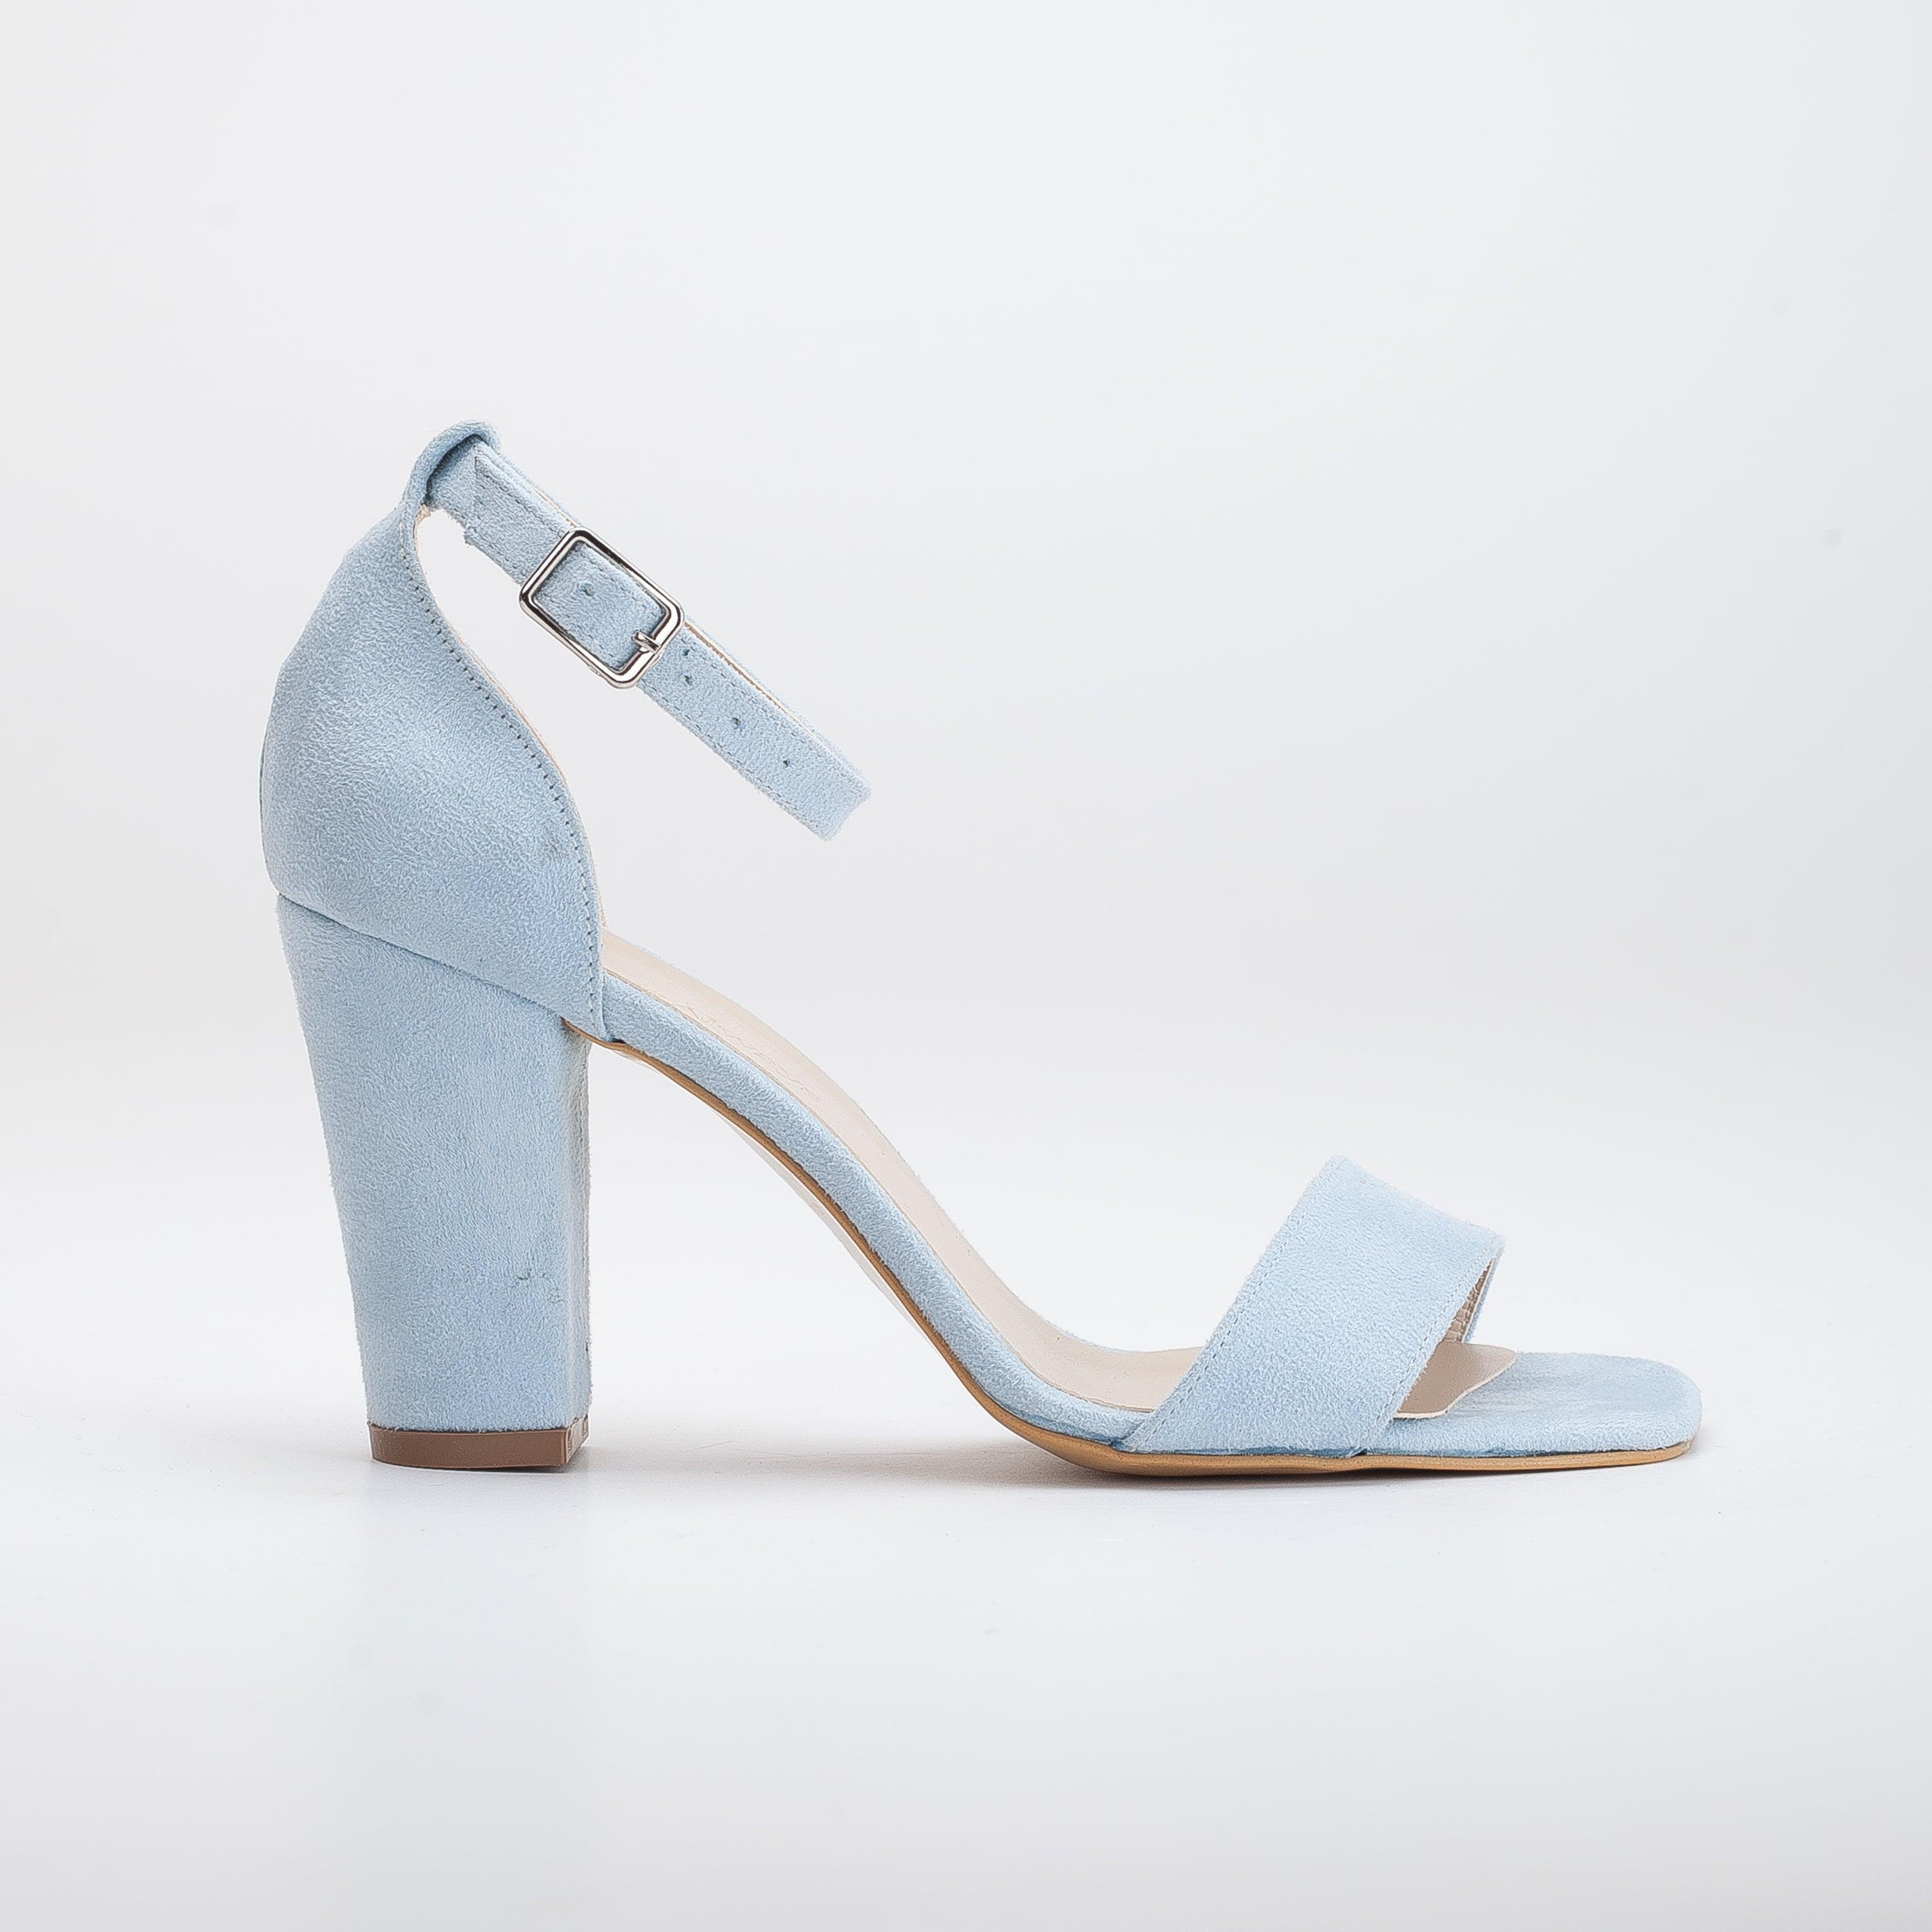
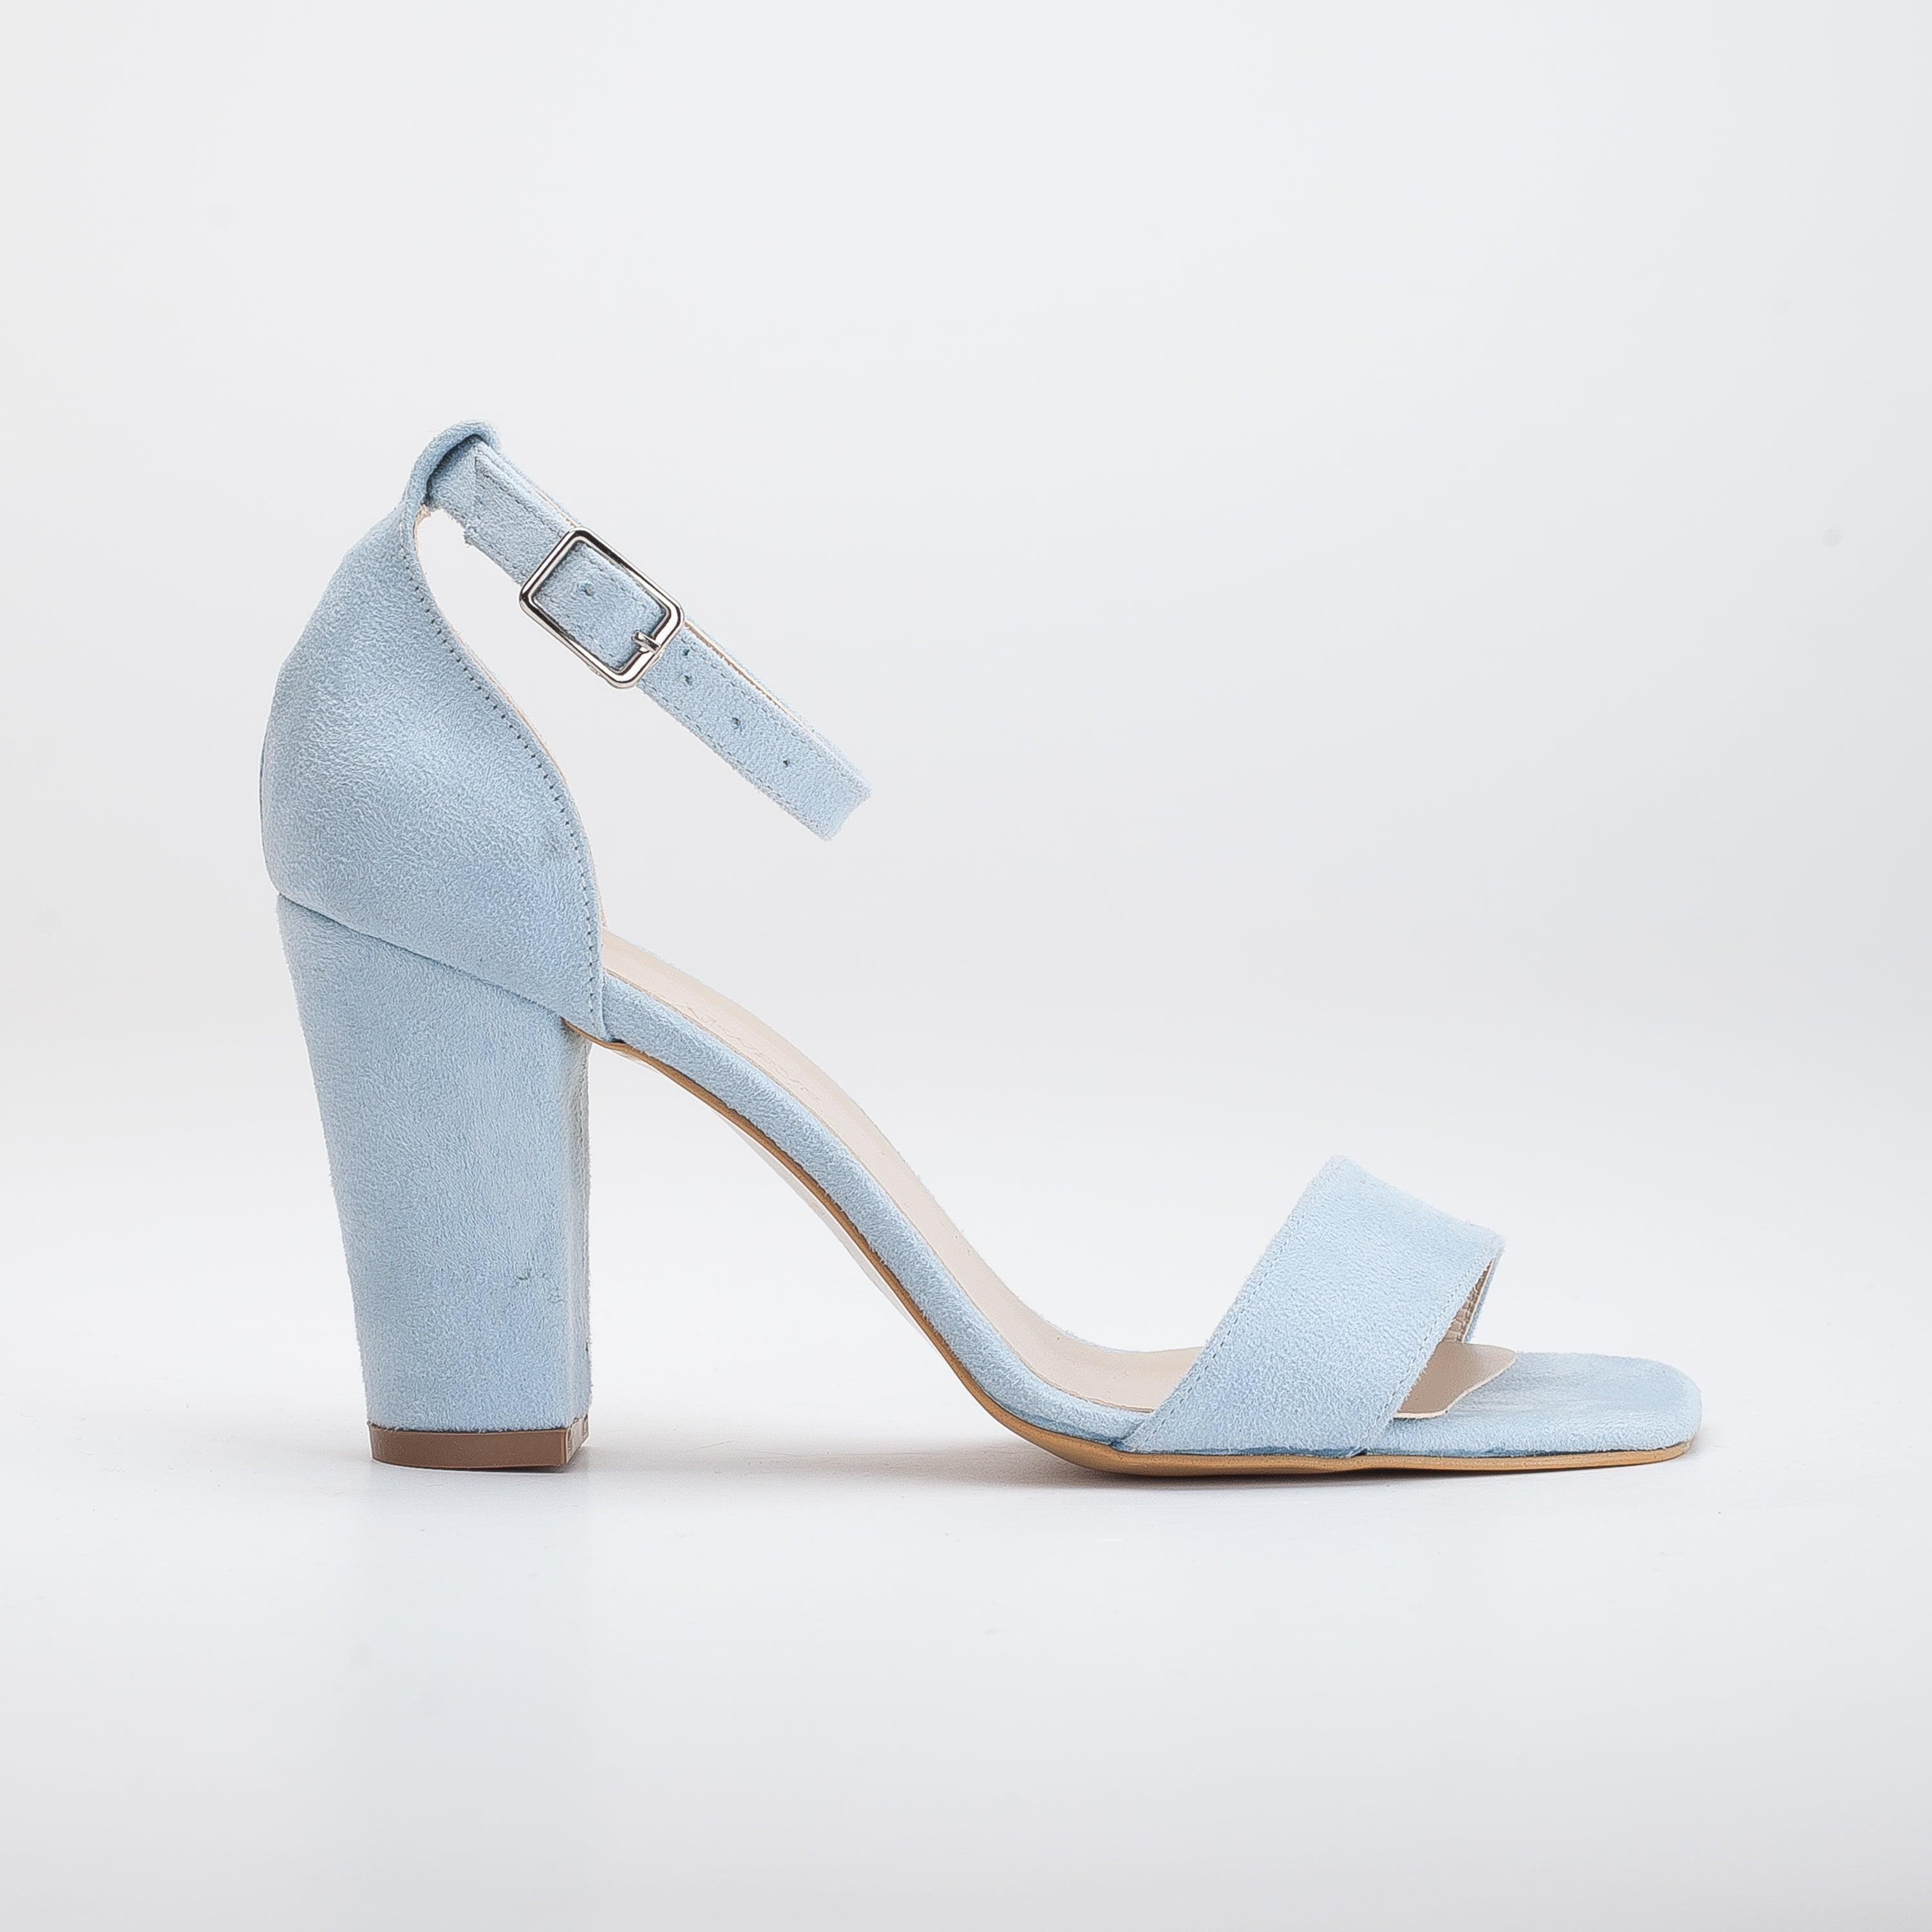
Welcher Absatz ist bequem? Das hängt von persönlichen Vorlieben und Bedürfnissen ab. Ein flacher Absatz kann bequem sein, da er weniger Druck auf die Fußsohle ausübt und für eine natürlichere Haltung sorgt. Ein mittelhoher Blockabsatz kann ebenfalls bequem sein, da er mehr Stabilität bietet und das Gewicht gleichmäßiger verteilt. Ein Keilabsatz kann auch als bequem empfunden werden, da er den Fuß weniger belastet und für eine gute Balance sorgt. Letztendlich ist der bequemste Absatz derjenige, der am besten zu den individuellen Bedürfnissen und Aktivitäten passt. **
Top-Angebote
Produkte zum Begriff Absatz:
-
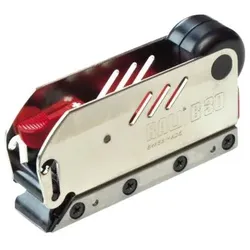
Rali Absatz-Eckensimshobel B30Absatz-Eckensimshobel, ein- oder zweihändig, für Profis und aufgeklärte Amateure. Perfekte Ergänzung der Simshobel. Sein seitlich verstellbares Messer erlaubt ein perfektes Hobeln in den Winkeln. Spezifische Benutzung aber unumgänglich. Seine schwere Sohle verleiht ihm eine gute Trägheit. Stahlblech vernickelt Stahlsohle Hobeleisen stufenlos einstellbar Wendemesser aus hochwertigem Chromstahl Sohlengröße 30 x 125 mm Lieferumfang inkl. 1 Chromstahlmesser 30mm159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passt der Absatz?
Um diese Frage zu beantworten, müsste der betreffende Absatz bekannt sein. Ohne weitere Informationen ist es nicht möglich, eine Aussage darüber zu treffen, ob der Absatz passt oder nicht. **
-
In welchem Absatz?
In welchem Absatz möchtest du eine Antwort haben? Bitte gib mehr Informationen, damit ich dir weiterhelfen kann. **
-
Haben die Vans einen höheren Absatz oder haben sie keinen hohen Absatz?
Es ist schwer zu sagen, ob Vans einen höheren Absatz haben oder nicht, da dies von verschiedenen Faktoren abhängt, wie zum Beispiel der Nachfrage auf dem Markt, der Beliebtheit der Marke und der Verfügbarkeit der Produkte. Es kann sein, dass Vans in bestimmten Regionen oder zu bestimmten Zeiten einen höheren Absatz haben, während sie in anderen Regionen oder zu anderen Zeiten einen geringeren Absatz haben. Es ist wichtig, die aktuellen Verkaufsdaten und Trends zu berücksichtigen, um eine genaue Aussage darüber zu treffen. **
-
Welchen Absatz converse ich?
Um diese Frage zu beantworten, müsste ich wissen, welchen Text oder welchen Kontext du meinst. Bitte gib weitere Informationen, damit ich dir helfen kann. **
Ähnliche Suchbegriffe für Absatz
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Absatz 36a?
Absatz 36a bezieht sich auf einen Paragraphen im deutschen Einkommensteuergesetz. Dieser Absatz regelt die steuerliche Behandlung von Einkünften aus der Veräußerung bestimmter Wirtschaftsgüter, wie beispielsweise Immobilien oder Wertpapiere. Hierbei werden die Gewinne aus solchen Veräußerungen besteuert. Absatz 36a enthält somit wichtige Regelungen für die Besteuerung von Kapitalerträgen in Deutschland. **
-
Ist dieser Absatz richtig?
Um diese Frage beantworten zu können, müssten Sie den Absatz zur Verfügung stellen. **
-
Wann Absatz und Zeilenumbruch?
Absatz und Zeilenumbruch werden verwendet, um den Text übersichtlicher zu gestalten und die Lesbarkeit zu verbessern. Ein Absatz wird normalerweise verwendet, um einen neuen Gedanken oder eine neue Idee zu beginnen. Ein Zeilenumbruch hingegen wird verwendet, um innerhalb desselben Absatzes einen neuen Gedanken oder eine neue Information zu präsentieren. Es ist wichtig, Absätze und Zeilenumbrüche sinnvoll einzusetzen, um den Leser beim Verständnis des Textes zu unterstützen. Die Entscheidung, wann ein Absatz oder Zeilenumbruch verwendet werden soll, hängt von der Struktur und dem Inhalt des Textes ab. Es ist ratsam, Absätze und Zeilenumbrüche dort zu platzieren, wo sie den Text logisch gliedern und die Lesbarkeit verbessern. **
-
Welcher Absatz ist bequem?
Welcher Absatz ist bequem? Das hängt von persönlichen Vorlieben und Bedürfnissen ab. Ein flacher Absatz kann bequem sein, da er weniger Druck auf die Fußsohle ausübt und für eine natürlichere Haltung sorgt. Ein mittelhoher Blockabsatz kann ebenfalls bequem sein, da er mehr Stabilität bietet und das Gewicht gleichmäßiger verteilt. Ein Keilabsatz kann auch als bequem empfunden werden, da er den Fuß weniger belastet und für eine gute Balance sorgt. Letztendlich ist der bequemste Absatz derjenige, der am besten zu den individuellen Bedürfnissen und Aktivitäten passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.