Domain steuerabrechnung.de kaufen?
Wir ziehen mit dem Projekt
steuerabrechnung.de um.
Sind Sie am Kauf der Domain
steuerabrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerabrechnung.de kaufen?
Welche Internetseiten sperren?
Welche Internetseiten sollen gesperrt werden? Gibt es spezifische Seiten, die unangemessen oder schädlich sind? Soll die Sperrung auf bestimmte Kategorien wie Glücksspiel, Pornografie oder Gewalt beschränkt sein? Wie soll die Sperrung umgesetzt werden - durch Filterung auf Geräteebene, Netzwerkebene oder durch den Einsatz von Softwarelösungen? Gibt es rechtliche oder ethische Bedenken bezüglich der Sperrung von Internetseiten? **
Welche Sonderrufnummern sperren?
Welche Sonderrufnummern sollen gesperrt werden? Es gibt verschiedene Arten von Sonderrufnummern, wie beispielsweise Premiumdienste, Auskunftsdienste oder Mehrwertdienste. Es ist wichtig zu klären, welche dieser Nummern für die Sperrung in Betracht gezogen werden sollen. Möglicherweise möchten Sie auch bestimmte Nummernbereiche oder Länder sperren. Es ist ratsam, sich vorab über die verschiedenen Arten von Sonderrufnummern zu informieren und zu entscheiden, welche davon für Ihre Zwecke gesperrt werden sollen. **
Ähnliche Suchbegriffe für Sperren
Top-Angebote
Produkte zum Begriff Sperren:
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Federgabel sperren?
Die Federung einer Federgabel sorgt dafür, dass Stöße und Vibrationen beim Fahren auf unebenem Gelände abgefedert werden. Wenn die Federgabel gesperrt wird, wird die Federung deaktiviert und die Gabel wird steifer. Dies kann sinnvoll sein, wenn man auf glattem Untergrund wie Asphalt oder bei steilen Anstiegen fährt, da die Kraftübertragung effizienter ist. Durch das Sperren der Federgabel kann auch die Lenkpräzision verbessert werden, da weniger Bewegung in der Gabel vorhanden ist. Es ist wichtig, die Federgabel entsprechend den jeweiligen Fahrbedingungen anzupassen, um ein optimales Fahrerlebnis zu gewährleisten. **
-
Warum Bildschirm sperren?
Warum Bildschirm sperren? Die Sperrung des Bildschirms dient dazu, unbefugten Zugriff auf persönliche oder vertrauliche Informationen zu verhindern. Sie schützt auch vor ungewollten Eingaben oder Änderungen durch andere Personen. Darüber hinaus kann die Bildschirmsperre dazu beitragen, die Privatsphäre zu wahren und die Sicherheit des Geräts insgesamt zu erhöhen. Letztendlich ist es eine einfache und effektive Maßnahme, um die Daten auf dem Gerät vor Diebstahl oder Missbrauch zu schützen. **
-
Warum Drittanbieter sperren?
Warum Drittanbieter sperren? Drittanbieter können Sicherheitsrisiken darstellen, da sie möglicherweise auf sensible Daten zugreifen oder unerwünschte Software installieren können. Durch das Sperren von Drittanbietern können Unternehmen die Integrität und Sicherheit ihrer Systeme gewährleisten. Außerdem können unerwünschte Werbung und unerwünschte Softwareinstallationen vermieden werden. Darüber hinaus können Drittanbieter dazu führen, dass die Leistung des Systems beeinträchtigt wird oder dass Konflikte mit anderen Anwendungen auftreten. Daher ist es wichtig, Drittanbieter zu sperren, um die Sicherheit und Stabilität des Systems zu gewährleisten. **
-
Wozu dienen IP-Sperren?
IP-Sperren dienen dazu, den Zugriff auf bestimmte Websites, Dienste oder Ressourcen zu beschränken oder zu blockieren. Sie können verwendet werden, um unerwünschten oder schädlichen Traffic von bestimmten IP-Adressen oder IP-Bereichen fernzuhalten, um die Sicherheit zu erhöhen oder um geografische Einschränkungen für den Zugriff auf Inhalte umzusetzen. **

Kann Tipico mich sperren?
Ja, Tipico kann dich sperren, wenn du gegen ihre Nutzungsbedingungen verstoßen hast. Dies kann zum Beispiel passieren, wenn du mehrere Konten erstellst, betrügerische Aktivitäten durchführst oder gegen ihre Wettregeln verstößt. Die Dauer der Sperre kann je nach Schwere des Verstoßes variieren. **
Was bedeutet "wiederinstellen sperren"?
"Wiederinstellen sperren" bedeutet, dass eine Funktion oder ein Vorgang vorübergehend deaktiviert wird, um Änderungen oder Anpassungen daran zu verhindern. Es kann beispielsweise verwendet werden, um die Möglichkeit des erneuten Hochladens oder der Aktualisierung von Inhalten einzuschränken, bis bestimmte Bedingungen erfüllt sind oder Probleme behoben wurden. Diese Maßnahme dient oft dazu, die Integrität oder Sicherheit eines Systems oder einer Plattform zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Sperren:
-
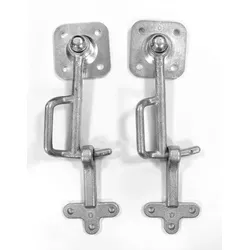
DIAMOND CAR Ladebordwandhaken-SperrenDiamond Car Ladebordwandhaken-Sperren Ladebordwandhaken Sperren: Basis ca. 60 x 60 x 3 mm, Gesamtlänge ca. 146 mm, Höhe ca. 30 mm, Breite ca. 60 mm, Oberfläche verzinkt Riegel: Länge ca. 96 mm, Breite ca. 60 mm, Stärke ca. 4.5 mm, Höhe ca. 20 mm, Oberfläche verzinktLieferumfang 1x Diamond Car Ladebordwandhaken-Sperren4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fristenkontrollbuch für SteuerberaterFristenkontrollbuch für Steuerberater , Mit ausführlicher Anleitung und Fristen-ABC , Zusatzbeleuchtung > Beleuchtung , Auflage: 17., überarbeitete Auflage, Erscheinungsjahr: 20230309, Produktform: Leinen, Titel der Reihe: Schriften des Deutschen wissenschaftlichen Steuerinstituts der Steuerberater e. V.##, Auflage: 23017, Auflage/Ausgabe: 17., überarbeitete Auflage, Seitenzahl/Blattzahl: 208, Abbildungen: Mit je 1 Kopiervorlage für Fristberechnung und Fristerinnerung sowie einem Kalendarium 2023-2026, Keyword: Fristenkontrolle; Büroorganisation; Fristberechnung; FristenABC; ABC, Fachschema: Abgabe - Abgabenordnung - AO~Frist~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Bildungszweck: für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Länge: 231, Breite: 215, Höhe: 20, Gewicht: 671, Produktform: Leinen, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2706536, Vorgänger EAN: 9783406742507 9783406696695 9783406657740 9783406620287 9783406585555, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Internetseiten sperren?
Welche Internetseiten sollen gesperrt werden? Gibt es spezifische Seiten, die unangemessen oder schädlich sind? Soll die Sperrung auf bestimmte Kategorien wie Glücksspiel, Pornografie oder Gewalt beschränkt sein? Wie soll die Sperrung umgesetzt werden - durch Filterung auf Geräteebene, Netzwerkebene oder durch den Einsatz von Softwarelösungen? Gibt es rechtliche oder ethische Bedenken bezüglich der Sperrung von Internetseiten? **
-
Welche Sonderrufnummern sperren?
Welche Sonderrufnummern sollen gesperrt werden? Es gibt verschiedene Arten von Sonderrufnummern, wie beispielsweise Premiumdienste, Auskunftsdienste oder Mehrwertdienste. Es ist wichtig zu klären, welche dieser Nummern für die Sperrung in Betracht gezogen werden sollen. Möglicherweise möchten Sie auch bestimmte Nummernbereiche oder Länder sperren. Es ist ratsam, sich vorab über die verschiedenen Arten von Sonderrufnummern zu informieren und zu entscheiden, welche davon für Ihre Zwecke gesperrt werden sollen. **
-
Warum Federgabel sperren?
Die Federung einer Federgabel sorgt dafür, dass Stöße und Vibrationen beim Fahren auf unebenem Gelände abgefedert werden. Wenn die Federgabel gesperrt wird, wird die Federung deaktiviert und die Gabel wird steifer. Dies kann sinnvoll sein, wenn man auf glattem Untergrund wie Asphalt oder bei steilen Anstiegen fährt, da die Kraftübertragung effizienter ist. Durch das Sperren der Federgabel kann auch die Lenkpräzision verbessert werden, da weniger Bewegung in der Gabel vorhanden ist. Es ist wichtig, die Federgabel entsprechend den jeweiligen Fahrbedingungen anzupassen, um ein optimales Fahrerlebnis zu gewährleisten. **
-
Warum Bildschirm sperren?
Warum Bildschirm sperren? Die Sperrung des Bildschirms dient dazu, unbefugten Zugriff auf persönliche oder vertrauliche Informationen zu verhindern. Sie schützt auch vor ungewollten Eingaben oder Änderungen durch andere Personen. Darüber hinaus kann die Bildschirmsperre dazu beitragen, die Privatsphäre zu wahren und die Sicherheit des Geräts insgesamt zu erhöhen. Letztendlich ist es eine einfache und effektive Maßnahme, um die Daten auf dem Gerät vor Diebstahl oder Missbrauch zu schützen. **
Ähnliche Suchbegriffe für Sperren
-
Warum Drittanbieter sperren?
Warum Drittanbieter sperren? Drittanbieter können Sicherheitsrisiken darstellen, da sie möglicherweise auf sensible Daten zugreifen oder unerwünschte Software installieren können. Durch das Sperren von Drittanbietern können Unternehmen die Integrität und Sicherheit ihrer Systeme gewährleisten. Außerdem können unerwünschte Werbung und unerwünschte Softwareinstallationen vermieden werden. Darüber hinaus können Drittanbieter dazu führen, dass die Leistung des Systems beeinträchtigt wird oder dass Konflikte mit anderen Anwendungen auftreten. Daher ist es wichtig, Drittanbieter zu sperren, um die Sicherheit und Stabilität des Systems zu gewährleisten. **
-
Wozu dienen IP-Sperren?
IP-Sperren dienen dazu, den Zugriff auf bestimmte Websites, Dienste oder Ressourcen zu beschränken oder zu blockieren. Sie können verwendet werden, um unerwünschten oder schädlichen Traffic von bestimmten IP-Adressen oder IP-Bereichen fernzuhalten, um die Sicherheit zu erhöhen oder um geografische Einschränkungen für den Zugriff auf Inhalte umzusetzen. **
-
Kann Tipico mich sperren?
Ja, Tipico kann dich sperren, wenn du gegen ihre Nutzungsbedingungen verstoßen hast. Dies kann zum Beispiel passieren, wenn du mehrere Konten erstellst, betrügerische Aktivitäten durchführst oder gegen ihre Wettregeln verstößt. Die Dauer der Sperre kann je nach Schwere des Verstoßes variieren. **
-
Was bedeutet "wiederinstellen sperren"?
"Wiederinstellen sperren" bedeutet, dass eine Funktion oder ein Vorgang vorübergehend deaktiviert wird, um Änderungen oder Anpassungen daran zu verhindern. Es kann beispielsweise verwendet werden, um die Möglichkeit des erneuten Hochladens oder der Aktualisierung von Inhalten einzuschränken, bis bestimmte Bedingungen erfüllt sind oder Probleme behoben wurden. Diese Maßnahme dient oft dazu, die Integrität oder Sicherheit eines Systems oder einer Plattform zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.